ഒക്ടോബർ 15 മുതൽ വാണിജ്യ യുപിഐ ഇടപാടുകൾക്ക് ചാർജ് ഈടാക്കുമെന്ന വാർത്ത പുറത്തുവന്നതോടെ നിരവധി സംശയങ്ങളാണ് ഉയരുന്നത്. യുപിഐ വഴി പണം നൽകുന്ന സാധാരണക്കാരനും ഇനി ചാർജ് നൽകേണ്ടി വരുമോ? ഏത് ഇടപാടുകൾക്കാണ് ഫീസ് ബാധകമാകുക? എത്ര രൂപയാണ് ഈടാക്കുക? ചെറുകിട
വ്യാപാരികളെയും ഇത് ബാധിക്കുമോ? പുതിയ യുപിഐ ചാർജ് സംബന്ധിച്ച വിശദാംശങ്ങൾ പരിശോധിക്കാം. എന്താണ് യുപിഐ?
ബാങ്ക് അക്കൗണ്ടുകൾ തമ്മിൽ തൽക്ഷണം പണം കൈമാറാൻ സഹായിക്കുന്ന ഒരു ഡിജിറ്റൽ പണമടവ് രീതിയാണ് യൂണിഫൈഡ് പേയ്മെന്റ് ഇന്റർഫെയ്സ് എന്ന യുപിഐ.
2016 ഏപ്രിൽ 25 നാണ് ഔദ്യോഗികമായി യുപിഐ സംവിധാനം ആരംഭിക്കുന്നത്. നാഷനൽ പേയ്മെന്റ്സ് കോർപറേഷൻ ഓഫ് ഇന്ത്യ (എൻപിസിഐ) വികസിപ്പിച്ചെടുത്ത ഈ സംവിധാനം റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ നിയന്ത്രണത്തിലാണ് പ്രവർത്തിക്കുന്നത്.
ബാങ്ക് വിവരങ്ങളോ ഐഎഫ്എസ്സി കോഡോ ഇല്ലാതെ തന്നെ ഏത് സമയത്തും പണം അയക്കാനും സ്വീകരിക്കാനും സാധിക്കുമെന്നതാണ് യുപിഐ സംവിധാനത്തിന്റെ പ്രത്യേകത. ഓരോ ഇടപാടിനും 4 അല്ലെങ്കിൽ 6 അക്ക പിൻ ആവശ്യമായതിനാൽ യുപിഐ സുരക്ഷിതമാണ്.
ഒരു യുപിഐ ആപ്ലിക്കേഷനിൽ തന്നെ വിവിധ ബാങ്ക് അക്കൗണ്ടുകൾ ഉപയോഗിക്കാം. വ്യക്തികൾ തമ്മിലുള്ള ഇടപാടുകൾക്ക് പുറമേ ബില്ലുകൾ അടയ്ക്കാനും മൊബൈൽ റീചാർജിനും ഇഎംഐ അടയ്ക്കാനും വരെ സൗകര്യമുണ്ട്.
ഫോൺ നമ്പർ, യുപിഐ ഐഡി, മൊബൈൽ ആപ്ലിക്കേഷനങ്ങൾ, ക്യൂആർ കോഡ് എന്നിവ വഴി പണം കൈമാറ്റം ചെയ്യാം. കടകളിലും മറ്റ് വ്യാപാര സ്ഥാപനങ്ങളിലും ഉപഭോക്താക്കളിൽ നിന്ന് ഡെബിറ്റ്, ക്രെഡിറ്റ് കാർഡുകൾ വഴിയോ ഡിജിറ്റൽ രീതിയിലോ പണം സ്വീകരിക്കാൻ ഉപയോഗിക്കുന്ന ഇലക്ട്രോണിക് ഉപകരണമായ പിഒഎസ് മെഷീൻ (പോയിന്റ് ഓഫ് സെയിൽ മെഷീൻ) വഴിയും ഇടപാടുകൾ നടത്തുന്നു.
ഇതിനെ സ്വൈപ്പിംഗ് മെഷീൻ എന്നും വിളിക്കാറുണ്ട്. ഇടപാടുകൾ വിവിധ തരം
രണ്ട് വ്യക്തികൾ തമ്മിൽ നേരിട്ട് നടത്തുന്ന പണമിടപാടുകളെയാണ് പീർ–ടു–പീർ /പേർസൺ–ടു–പേർസൺ/പി2പി ഇടപാടുകളെന്ന് വിളിക്കുന്നത്.
രണ്ട് വ്യക്തിഗത ബാങ്ക് അക്കൗണ്ടുകൾ തമ്മിലാണ് ഇവിടെ ഇടപാട് നടക്കുന്നത്. യുപിഐ വഴി വ്യക്തികൾ തമ്മിൽ നടത്തുന്ന ഇത്തരം ഇടപാടുകൾക്ക് ചാർജ് ഈടാക്കാറില്ല.
ഒരു വ്യക്തി ഒരു വ്യാപാരിക്കോ കച്ചവട സ്ഥാപനത്തിനോ സാധനങ്ങളോ സേവനങ്ങളോ വാങ്ങി പണം നൽകുന്ന രീതിയാണ് പേർസൺ–ടു–മർച്ചന്റ്/പി2എം രീതിയെന്നു പറയുന്നത്.
സൂപ്പർ മാർക്കറ്റിലും പെട്രോൾ പമ്പിലുമൊക്കെ നടത്തുന്ന ഇടപാടുകളെ പി2എം ഇടപാടുകളെന്ന് വിളിക്കുന്നു. സാധാരണക്കാരായ ചെറുകിട
കച്ചവടക്കാർക്ക് ഡിജിറ്റൽ പണമിടപാടുകൾ കൂടുതൽ എളുപ്പമാക്കാൻ യുപിഐ കൊണ്ടുവന്ന ഒരു പ്രത്യേക വിഭാഗമാണ് P2PM (പേർസൺ-ടു-പേർസൺ മർച്ചന്റ് / സ്മോൾ മർച്ചന്റ് ട്രാൻസാക്ഷൻസ്). വഴിയോരക്കച്ചവടക്കാർ, തട്ടുകടക്കാർ തുടങ്ങിയവരാണ് ഈ സംവിധാനം ഉപയോഗിക്കുന്നത്.
മർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ്
വ്യാപാരികൾ ഡിജിറ്റൽ പേയ്മെന്റുകൾ (ക്രെഡിറ്റ് കാർഡ്, ഡെബിറ്റ് കാർഡ്, മറ്റ് ഡിജിറ്റൽ സംവിധാനങ്ങൾ) സ്വീകരിക്കുമ്പോൾ ബാങ്കുകൾക്കോ പേയ്മെന്റ് സേവന ദാതാക്കൾക്കോ നൽകേണ്ടിവരുന്ന സർവീസ് ചാർജ് അല്ലെങ്കിൽ കമ്മിഷൻ തുകയാണ് മർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് അഥവാ എംഡിആർ. ഉപഭോക്താവ് നൽകുന്ന തുകയുടെ ചെറിയൊരു ശതമാനമാണ് എംഡിആർ ആയി ഈടാക്കുന്നത്.
ഈ തുക വ്യാപാരികളിൽ നിന്നാണ് ഈടാക്കുന്നത്. കാർഡ് നൽകിയ ബാങ്ക്, വ്യാപാരിയുടെ പിഒഎസ് മെഷീൻ നൽകിയ ബാങ്ക്, വിസ, മാസ്റ്റർകാർഡ് പോലുള്ള കാർഡ് നെറ്റ്വർക്ക് കമ്പനികൾ എന്നിവരാണ് എംഡിആർ ആയി ലഭിക്കുന്ന തുക പങ്കിട്ടെടുക്കുന്നത്.
ആറ് വർഷങ്ങൾക്കു ശേഷം എംഡിആർ തിരികെ എത്തുന്നു
2000 രൂപയ്ക്ക് മുകളിലുള്ള ഓരോ വാണിജ്യ യുപിഐ ഇടപാടിനും (പി2എം) വ്യാപാരിയിൽ നിന്ന് 0.4 ശതമാനം മർച്ചന്റ് ഡിസ്കൗണ്ട് റേറ്റ് (എംഡിആർ) ബാങ്കുകൾ ഈടാക്കാനാണ് തീരുമാനം. ഇതിനു പുറമേ 18 ശതമാനം ജിഎസ്ടിയും ബാധകമാകും.
ഫലത്തിൽ, 0.4 ശതമാനമാണ് എംഡിആർ എങ്കിൽ 18 ശതമാനം ജിഎസ്ടി കൂടി ചേർത്ത് ഇത് 0.47 ശതമാനം ആകും. 75,000 രൂപ വരെയുള്ള ഇടപാടുകൾക്ക് 0.4 ശതമാനവും അതിനു മുകളിലുള്ള ഏത് ഇടപാടിനും 300 രൂപ എന്ന ഫ്ലാറ്റ് നിരക്കുമായിരിക്കും.
അതായത്, 3,000 രൂപയുടെ ഇടപാടിന് 0.4 ശതമാനം എംഡിആർ ആണ് ഈടാക്കുക (12രൂപ). 10,000 രൂപയാണെങ്കിൽ 40 രൂപ ഈടാക്കും (0.4 ശതമാനം എംഡിആർ).
50,000 രൂപയാണെങ്കിൽ 200 രൂപയും 75,000 രൂപയ്ക്ക് മുകളിലാണെങ്കിൽ 300 രൂപയും വ്യാപാരിയിൽ നിന്ന് ബാങ്കുകൾ ഈടാക്കും. ഇതിനൊപ്പം 18 ശതമാനം ജിഎസ്ടിയും ഉണ്ടാകുമെന്ന് ഓര്മിക്കുക.
2020 ജനുവരിയിൽ നിർത്തിവച്ച യുപിഐ എംഡിആർ ചാർജാണു പുതിയ രൂപത്തിൽ അവതരിപ്പിക്കുന്നത്. അന്നു 0.3 ശതമാനമായിരുന്നു എംഡിആർ നിരക്ക്.
കഴിഞ്ഞ വർഷം 15,000 കോടി പി2എം ഇടപാടുകളാണു നടന്നത്. ഓരോ ഇടപാടിനും 1.38 രൂപ ചെലവായെന്നാണ് ധനമന്ത്രാലയത്തിന്റെ കണക്ക്.
എംഡിആർ ഇല്ലാത്തതിനാൽ പ്രതിവർഷം പണമിടപാട് സ്ഥാപനങ്ങൾക്കായി സർക്കാർ സബ്സിഡിയായി നൽകുന്നുണ്ട്. ഘട്ടഘട്ടമായി ഈ സബ്സിഡി ഒഴിവാക്കാനുള്ള ശ്രമത്തിലാണ് സർക്കാർ.
എംഡിആർ സർക്കാരോ എൻപിസിയോ പിരിക്കുന്ന നികുതിയോ ചാർജോ അല്ലെന്നും ബാങ്കുകളും സേവനദാതാക്കളുമാണ് തുക പങ്കിടുന്നതെന്നും പിഐബി വ്യക്തമാക്കുന്നു. ചെറുകിട
കച്ചവടക്കാരെ ബാധിക്കുമോ?
രാജ്യത്തെ വ്യക്തിഗത ഇടപാടുകളെയും 96 ശതമാനം വ്യാപാര ഇടപാടുകളെയും പുതിയ നിരക്കു ബാധിക്കില്ലെന്ന് പിഐബി റിപ്പോർട്ട് ചെയ്യുന്നു. കൈമാറ്റം ചെയ്ത തുക പരിഗണിക്കാതെ എല്ലാ പി2പി ഇടപാടുകളും സൗജന്യമായിരിക്കും.
2,000 രൂപ വരെയുള്ള പി2എം യുപിഐ ഇടപാടുകളും സൗജന്യമായി തുടരും. യുപിഐ വഴി അത്തരം പേയ്മെന്റുകൾ നടത്തുമ്പോൾ ഉപഭോക്താക്കൾ യാതൊരു ചാർജും നൽകേണ്ടതില്ല.
പേഴ്സൺ-ടു-പേഴ്സൺ-മർച്ചന്റ് (പി2പിഎം) വിഭാഗത്തിൽ ക്യൂആർ കോഡുകൾ വഴി പ്രതിമാസം ഒരു ലക്ഷം രൂപ വരെ സ്വീകരിക്കുന്ന ചെറുകിട വ്യാപാരികൾക്കും എംഡിആർ ഉണ്ടാകില്ല.
പരിധിയില്ലാതെ വ്യക്തിഗത ഇടപാടുകൾ നടത്താമെന്നും കേന്ദ്രം വ്യക്തമാക്കുന്നു. ഓട്ടോ– പേയെ ബാധിക്കുമോ?
∙ എംഡിആർ നിരക്ക് ആവർത്തിച്ചുവരുന്ന ഓട്ടോ–പേയ്ക്ക് ബാധകമായിരിക്കില്ല.
∙ റെയിൽവേ ടിക്കറ്റ് ബുക്കിങ്, ടെലികോം പേയ്മെന്റുകൾ, ഇൻഷുറൻസ് പ്രീമിയം, പെട്രോൾ/ഡീസൽ, വൈദ്യുതി ബിൽ, വാട്ടർ ചാർജ്, ഗ്യാസ് ബിൽ, സ്കൂൾ ഫീസ്, സർവകലാശാല ഫീസ്, പ്രവേശനപരീക്ഷാ ഫീസ്, ക്രെഡിറ്റ് കാർഡ് ബിൽ പേയ്മെന്റ്, വളം- കീടനാശിനി-കാർഷികോപകരണ വിൽപന, കേബിൾ/ഡിഷ് ടിവി ബിൽ, കോടതിച്ചെലവ്, നികുതി പേയ്മെന്റുകൾ, പോസ്റ്റൽ സേവനം, സർക്കാർ ചുമത്തുന്ന പിഴ, വോലറ്റ് ടോപ്-അപ്, ടോൾ ഫീസ്– 2000 രൂപയ്ക്കു മുകളിൽ ഏത് തുകയുടെ ഇടപാട് നടത്തിയാലും 5 രൂപയെന്ന ഫ്ലാറ്റ് എംഡിആർ നിരക്കായിരിക്കും.
ഇവിടെയും ജിഎസ്ടി ബാധകമാണ്. (3000 രൂപയുടെ പെട്രോൾ അടിക്കുമ്പോൾ എംഡിആർ 5 രൂപയാണ്.18% ജിഎസ്ടി കൂടി ചേർത്ത് 5.9 രൂപയാണ് വ്യാപാരിയിൽ നിന്ന് ഈടാക്കുക.)
∙ മ്യൂച്വൽ ഫണ്ട്, കടപ്പത്രം, സ്റ്റോക്ബ്രോക്കേഴ്സ്, ഡീലേഴ്സ് അടക്കമുള്ള ഓഹരിവിപണി ഇടപാടുകൾ: 2000 രൂപയ്ക്ക് മുകളെങ്കിൽ 0.02 ശതമാനമെന്ന കുറഞ്ഞ നിരക്കായിരിക്കും.
300 രൂപയാണ് പരമാവധി ഈടാക്കാവുന്നത്. യുപിഐയ്ക്ക് പകരം ഡെബിറ്റ്, ക്രെഡിറ്റ് കാർഡുകൾ ഉപയോഗിച്ചാലോ?
യുപിഐയ്ക്ക് പകരം വ്യാപാരികൾ ഡെബിറ്റ്, ക്രെഡിറ്റ് കാർഡുകൾ വഴി പണം സ്വീകരിക്കുന്നതു കൊണ്ട് പ്രത്യേകിച്ച് ഗുണമില്ല.
നിലവിൽ ക്രെഡിറ്റ് കാർഡുകൾക്ക് 1.2 ശതമാനം മുതൽ 2.5 ശതമാനം വരെയും ഡെബിറ്റ് കാർഡുകൾക്ക് 0.9 ശതമാനം വരെയാണ് ഈടാക്കുന്നത്. റുപേയ് ഡെബിറ്റ് കാർഡുകൾക്ക് എംഡിആർ ബാധകമാകില്ല.
അതിനാൽ തന്നെ ഒക്ടോബർ 15 മുതൽ വ്യാപാരികൾ പേയ്മെന്റ് രീതി മാറ്റേണ്ടതില്ല. റെക്കോർഡ് യുപിഐ ഇടപാടുകൾ
എൻപിസിഐ പുറത്തുവിട്ട
കണക്കുകൾ പ്രകാരം ഓഗസ്റ്റ് മാസത്തിൽ 29.8 ലക്ഷം കോടി രൂപയുടെ യുപിഐ ഇടപാടുകളാണ് നടന്നത്. 2026 മെയ്, ജൂലൈ മാസങ്ങളിലെ 29.9 ലക്ഷം കോടി രൂപയെന്ന റെക്കോർഡിനടുത്താണ് ഓഗസ്റ്റ് മാസത്തിലെ കണക്കുകളും.
2025ൽ യുപിഐ വഴി 300 ട്രില്യൺ രൂപ മൂല്യം വരുന്ന 228 ബില്യൺ ഇടപാടുകളാണ് നടന്നത്. 2024നെ അപേക്ഷിച്ച് മൊത്ത ഇടപാടുകളിൽ 33 ശതമാനത്തിന്റെ വർധനയും മൂല്യത്തിൽ 21 ശതമാനത്തിന്റെ വർധനയുമാണ് രേഖപ്പെടുത്തിയത്.
പ്രതിദിനം 60 മുതൽ 698 ദശലക്ഷം ഇടപാടുകൾ നടത്തിയെന്നാണ് എൻപിസിഐയുടെ കണക്ക്. പത്ത് വർഷം, പതിനൊന്ന് രാജ്യങ്ങൾ
2016 ഓഗസ്റ്റ് 25നാണ് യുപിഐ സംവിധാനം ആരംഭിക്കുന്നത്.
2016-17 സാമ്പത്തിക വർഷത്തിൽ വെറും 1.78 കോടി ഇടപാടുകൾ മാത്രമായിരുന്നെങ്കിൽ 2025-26 സാമ്പത്തിക വർഷത്തിൽ 24,162 കോടി ഇടപാടുകളായി വർധിച്ചു. 13,000 മടങ്ങ് വർധനയാണ് ഉണ്ടായത്.
2016-17 സാമ്പത്തിക വർഷത്തിൽ 7000 കോടി രൂപയാണ് യുപിഐ വഴി കൈമാറിയതെങ്കിൽ 2025-26 സാമ്പത്തിക വർഷത്തിൽ ഏകദേശം 314 ലക്ഷം കോടി രൂപയായി ഉയർന്നു. 4,000 മടങ്ങിലധികം വർധനയാണ് രേഖപ്പെടുത്തിയത്.
21 ബാങ്കുകളായിരുന്നു 2016ൽ യുപിഐ സംവിധാനത്തിൽ ഉണ്ടായിരുന്നെങ്കിൽ ഇതുവരെ 741 ബാങ്കുകളാണ് ഉള്ളത്. അതിർത്തി കടന്നുള്ള ഡിജിറ്റൽ പേയ്മെന്റുകൾക്കുള്ള ഒരു ആഗോള പ്ലാറ്റ്ഫോമായും യുപിഐ സംവിധാനം വളരുകയാണ്.
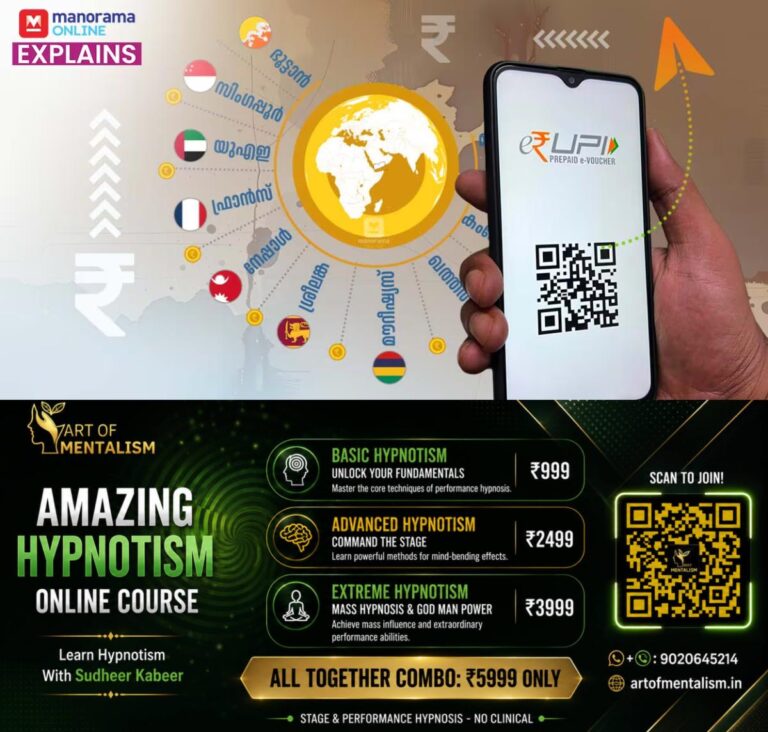
യുപിഐ നിലവിൽ 11 രാജ്യങ്ങളിലാണ് പ്രവർത്തിക്കുന്നത്. ഭൂട്ടാനാണ് ഇന്ത്യയുടെ യുപിഐ ആദ്യമായി കടമെടുക്കുന്നത്.
സിംഗപ്പൂർ, യുഎഇ, ഫ്രാൻസ്, നേപ്പാൾ, ശ്രീലങ്ക, മൗറീഷ്യസ്, ഖത്തർ, കംബോഡിയ, ഗ്രീസ്, മാലദ്വീപ് എന്നിവിടങ്ങളിൽ യുപിഐ സംവിധാനം ലഭ്യമാണ്. ഇന്ത്യക്കാർക്ക് വിദേശ യാത്രകളിലും പണമിടപാടുകളിലും സൗകര്യം ഉറപ്പാക്കുന്നതിനും, ആഗോളതലത്തിൽ സാമ്പത്തിക സാങ്കേതികവിദ്യയിൽ ഇന്ത്യയുടെ സ്വാധീനം വർധിപ്പിക്കുന്നതിലും യുപിഐ നിർണായക പങ്കു വഹിക്കുന്നു.
വിദേശത്ത് യുപിഐ ഉപയോഗിക്കുന്നതിന് മുൻപ് പേയ്മെന്റ് ആപ്പിലെ ‘ഇന്റർനാഷനൽ യുപിഐ’ ഫീച്ചർ ഓൺ ചെയ്യണമെന്ന കാര്യം മറക്കരുത്.
ദിവസം ലക്ഷകണക്കിന് ആളുകൾ വിസിറ്റ് ചെയ്യുന്ന ഞങ്ങളുടെ സൈറ്റിൽ നിങ്ങളുടെ പരസ്യങ്ങൾ നൽകാൻ ബന്ധപ്പെടുക വാട്സാപ്പ് നമ്പർ 7012309231 Email ID [email protected]